
年末調整業務
年末調整業務とは
毎月の給与支給の際に「源泉徴収税額表」によって算出した所得税を源泉徴収しますが、その源泉徴収した税額の1年間の合計額は、1年間の給与総額について納めなければならない税額(年税額)とは、扶養家族の増減や生命保険料、地震保険料控除の反映などにより一致しないのが通常です。そのため、1年間の給与総額が確定する年末にその年に納めるべき税額を正しく計算し、それまでに徴収した税額との過不足額を求め、その差額を徴収又は還付し精算することが年末調整です。
年末調整対象者
給与の支払者(会社)に給与所得者の扶養控除等(異動)控除申告書を提出している人が対象になりますが、その年の給与の収入金額が2,000万円を超える人は年末調整の対象にはなりません。そのほか対象にならない人については国税庁のホームページをご確認ください。
年末調整業務の流れ
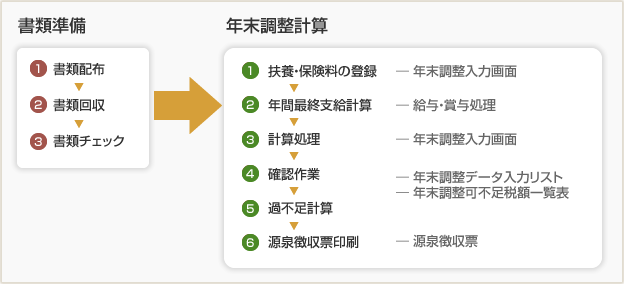
今年の改正点
令和8年の改正内容は下記の通りです。
- 【1】所得税の基礎控除の引き上げ等
令和8年12月1日施行により、12月に行う年末調整などから改正内容が適用になります
- 1.基礎控除の見直し
【改正内容】
合計所得金額に応じて、基礎控除額が改正
- 2.給与所得控除の見直し
【改正内容】
給与所得控除について65万円の最低保障額が74万円に引上げ
- 3.扶養親族等の所得要件の改正
【改正内容】
基礎控除の引き上げに伴い、扶養控除等の対象となる扶養親族等の所得要件が改正
令和8年12月1日以降に支払われる給与等からこの改正が適用されます
- 【2】年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例
新生命保険料に係る一般生命保険料控除について、23歳未満の扶養親族を有する場合、特例の控除額を設ける




 03-3862-5469