
📒…雑誌発売日 📚…書籍発売日 🎤…会場受講のセミナー・ゼミ 💻…ウェビナー・動画配信

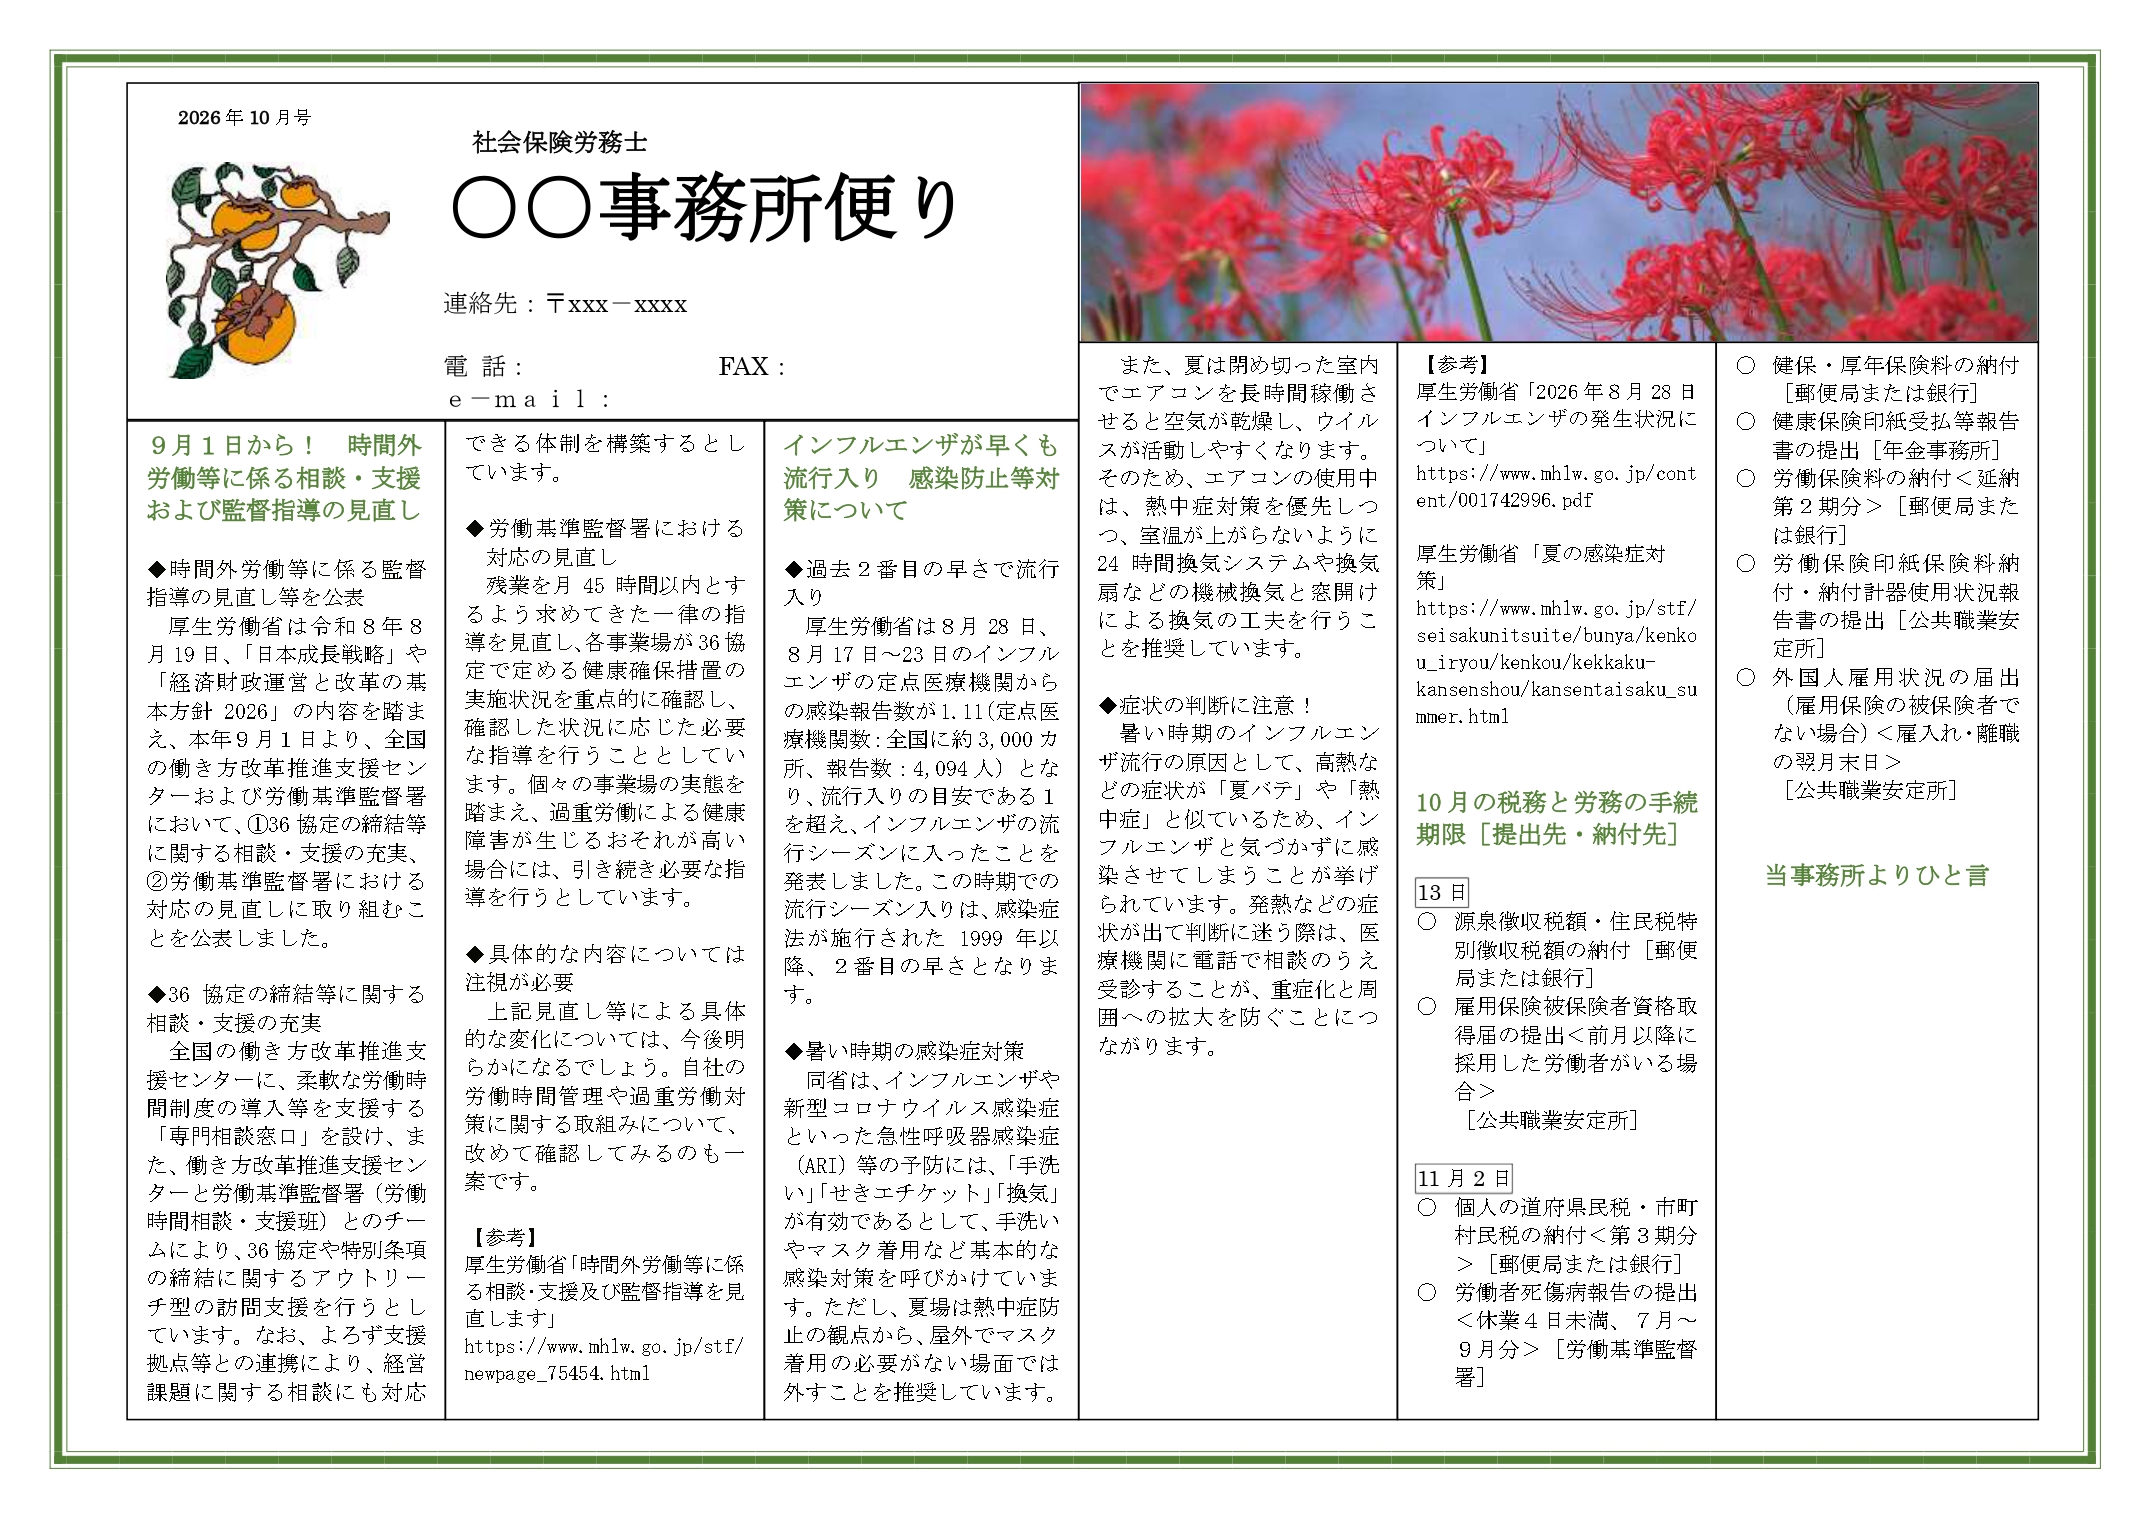
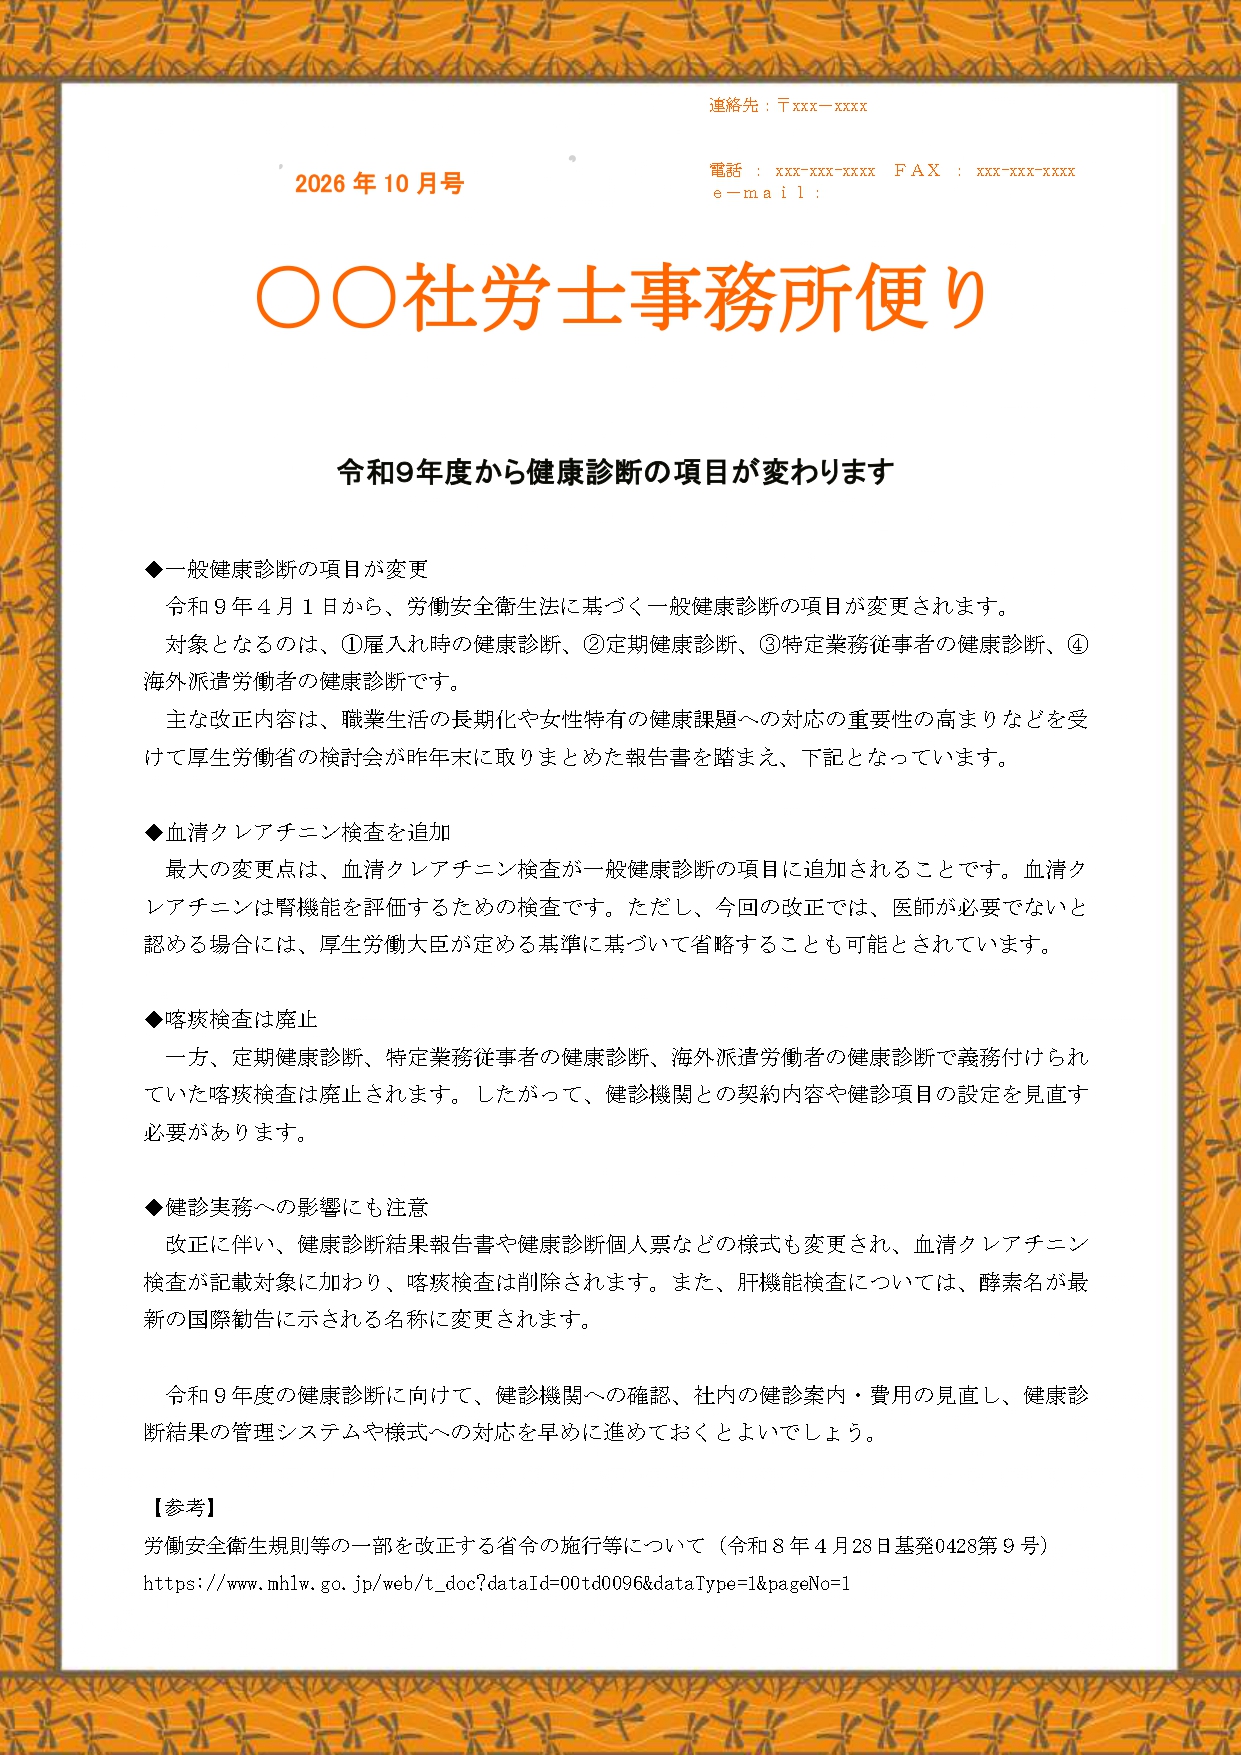
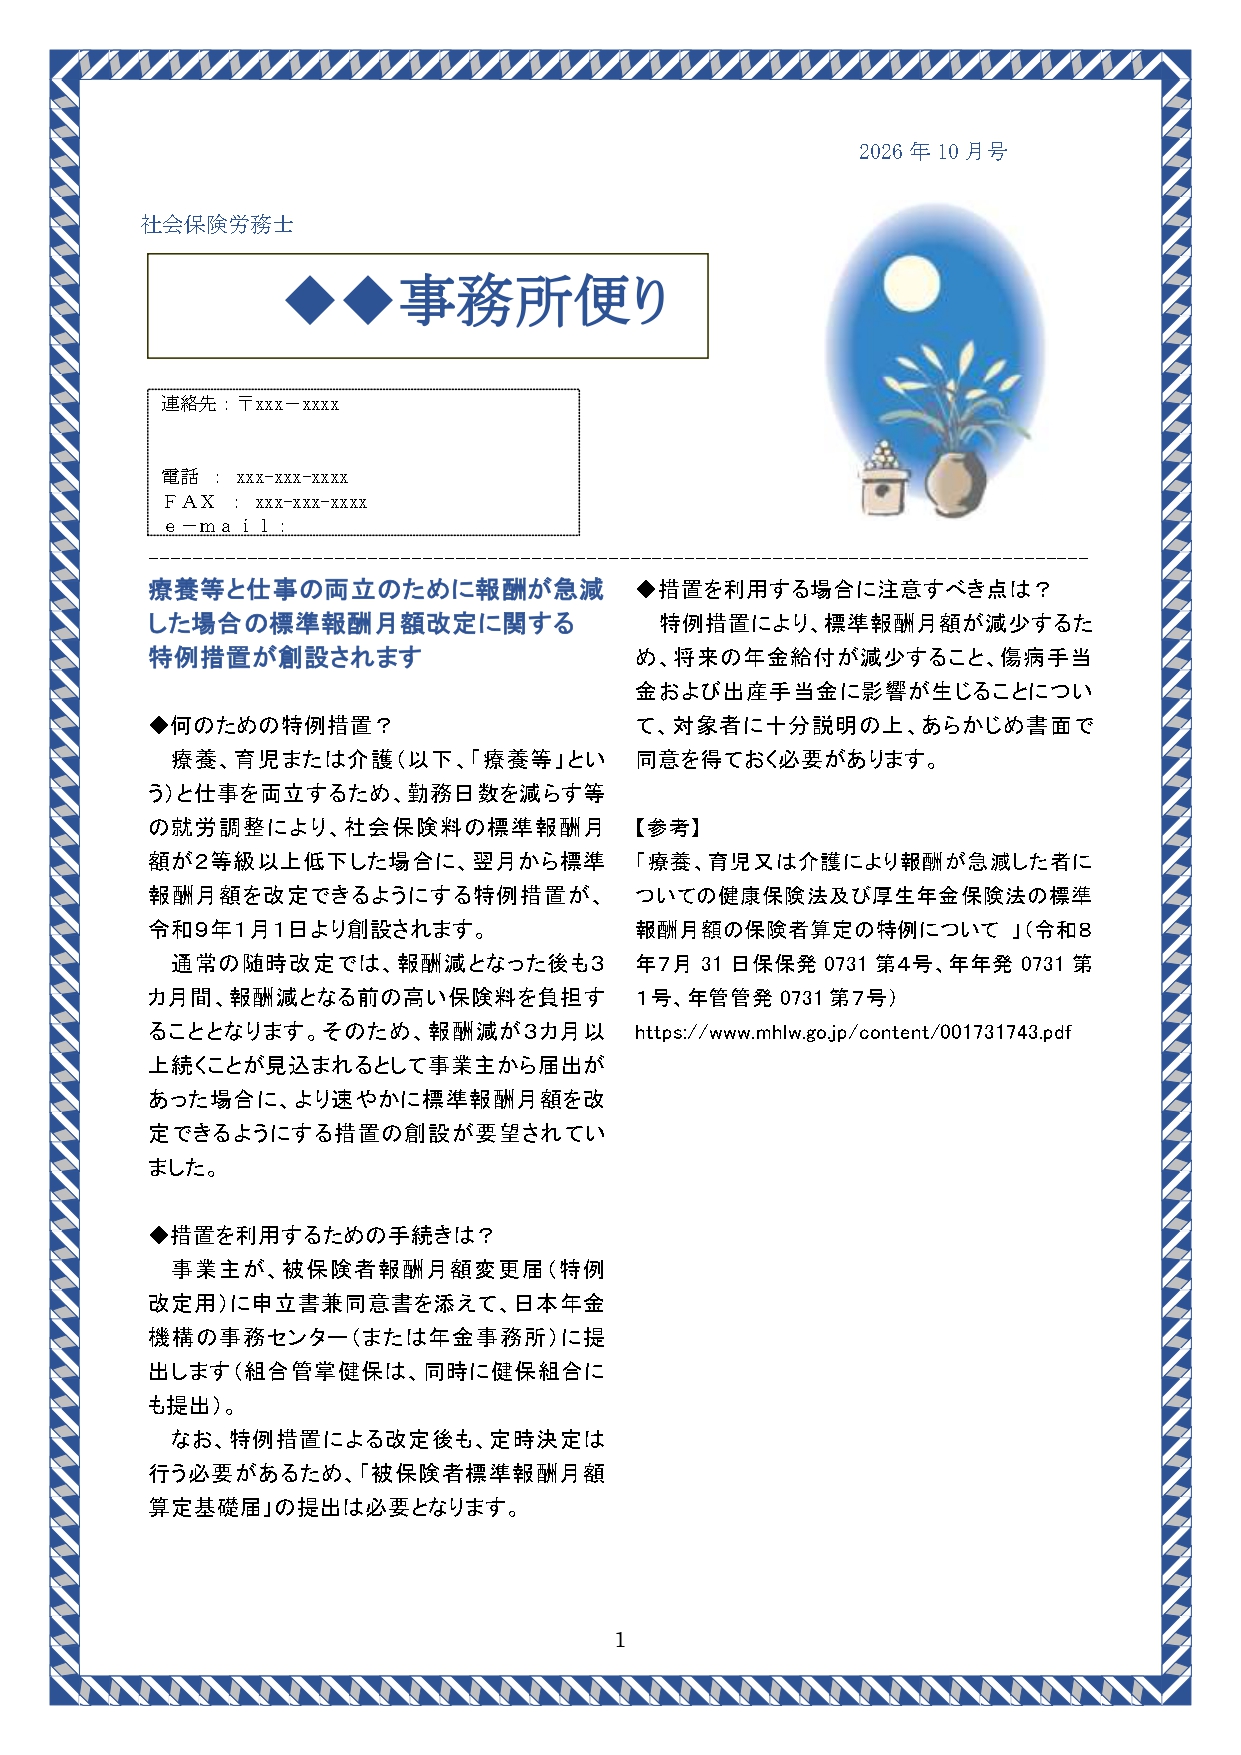
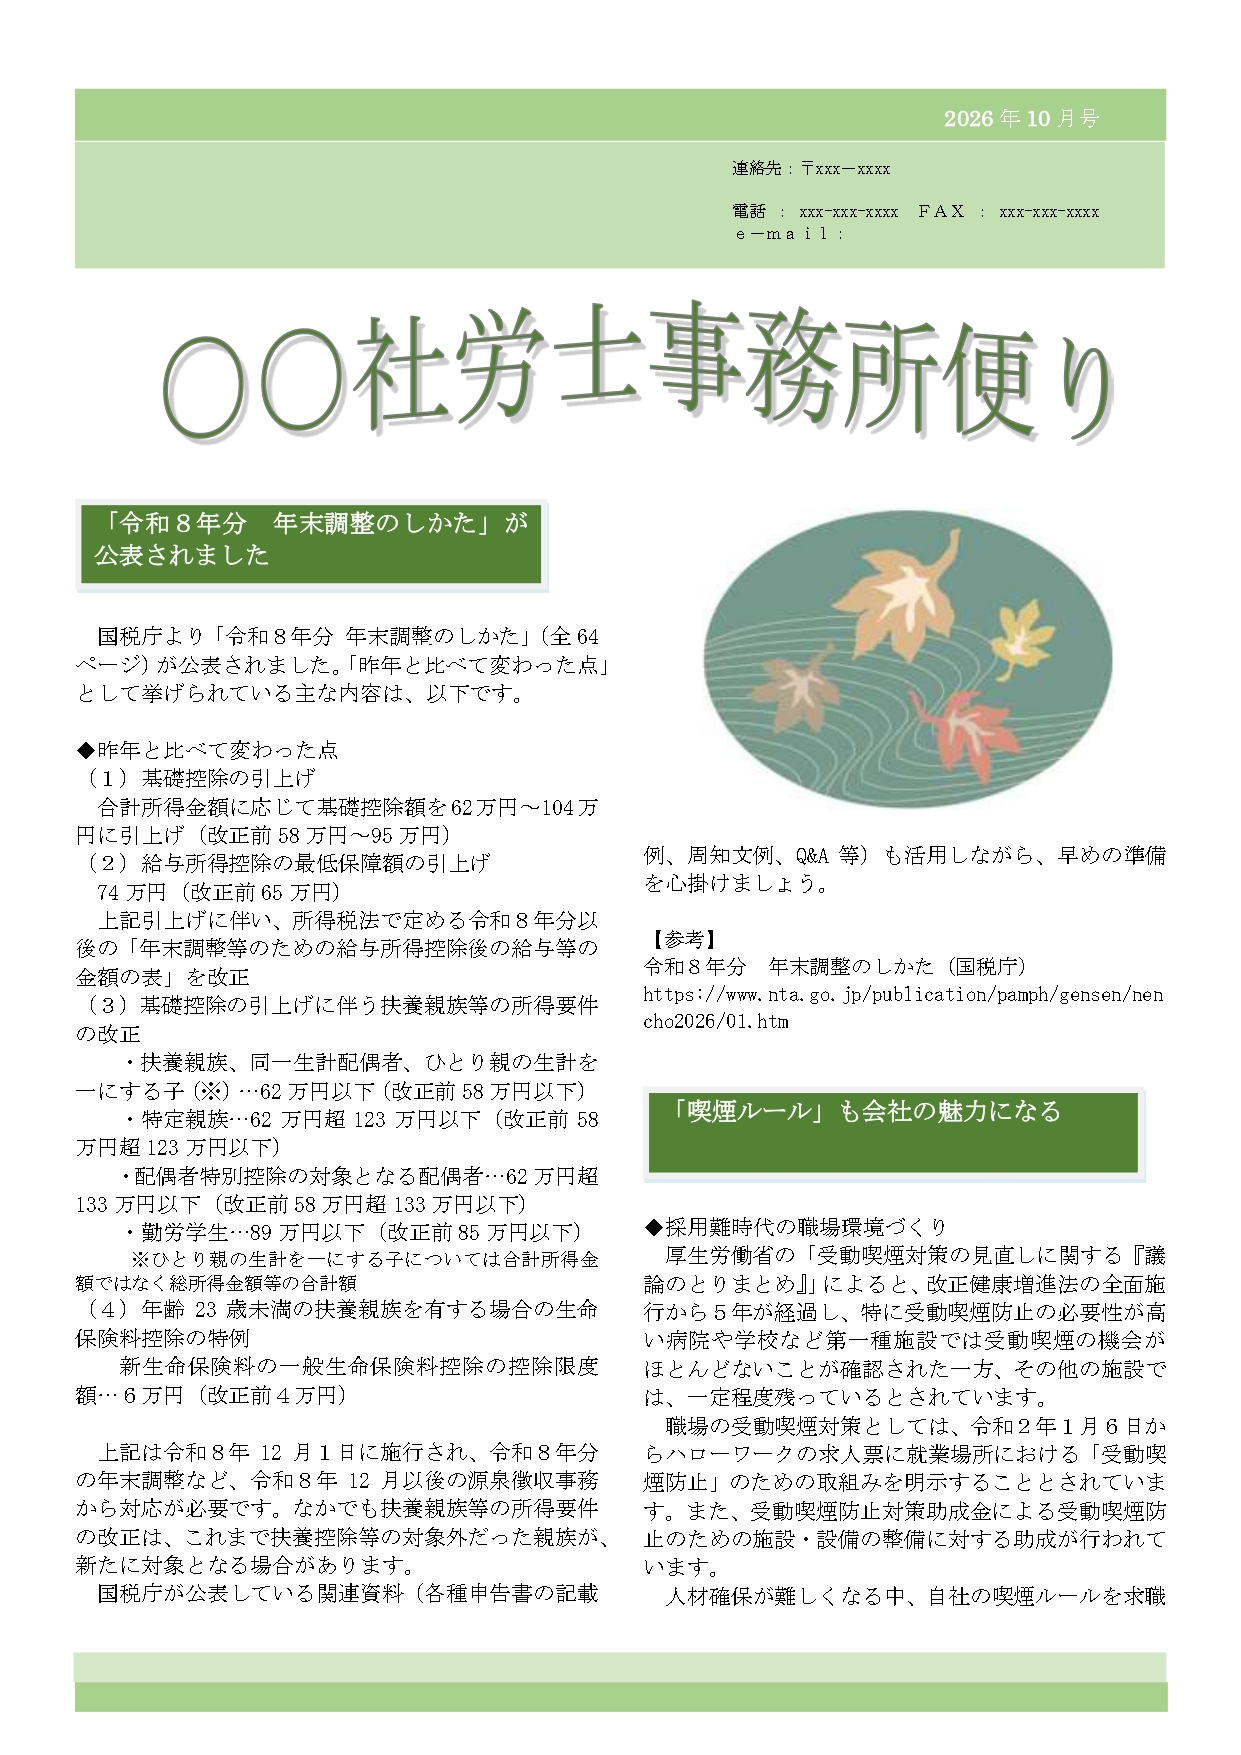
事務所名と簡単なコメントを加えてすぐ使える!顧客への情報サービスに!

開業した頃は「営業・業務 支援ツール」を参考に、事務所のひな型を作成しました。最近は、ビジネスガイドWeb版や労働判例データベースのフリーワード検索、Webセミナーの割引受講での活用が多いです。また、「就業規則・労...» 詳細を読む
開業した2013年から、法改正などの情報収集を目的に活用しています。使っていてよかったと感じるのは、提供される情報の質が高い点です。各分野の第一人者が執筆や監修にあたっているので、信頼して実務判断の参考にできま...» 詳細を読む
主にビジネスガイド、SRなどのバックナンバー検索を相談業務などに活用していますが、開業社労士の立場から見ると、SJS内の「営業・業務支援ツール」も大変有益だと思います。事務所案内などの雛形であったり、「官庁提出」...» 詳細を読む
社労士事務所のサービスの大きな柱の一つは、関与先企業や相談者へ最新情報や法改正情報を提供することだと思います。これを地道にやろうとすると、かなりの時間と労力がかかり、しかも情報の正確さに不安が残ります。しか...» 詳細を読む
新着記事では、すぐに具体的な内容にアクセスできるので、とても助かります。また必要な書式の参考例が入手できたり、欲しいと思える書籍も割引になるなど恩恵を受けています。送られてくるビジネスガイドは、事務所全員に...» 詳細を読む


視聴方法の詳細はメールマガジンをご確認ください。


毎月10日の発売日より前にPC、タブレット、スマートフォンで読むことができます。2002年以降のバックナンバー記事(PDF形式)、Web版のみ掲載の情報の閲覧もできます。
日本法令発行の書籍からピックアップした規程例および労務関連書式(契約書・社内書式・内容証明等)を収録。種別、業種、カテゴリー、キーワードの4つの方法で検索できます。
官庁への各種申請・届出様式やビジネス文書、契約書、内容証明等をダウンロードできます(Word・Excel・PDF形式。総収録数は2,000以上)
厚生労働省や日本年金機構を中心に、人事労務にまつわる行政の動向を、根拠となる資料とともに毎日お伝えしています。
多岐にわたる厚生労働省の情報の中から、情報発信や提案資料、セミナーレジュメの作成に活用できるものを厳選して収録しています。
1週間分のニュースや厚生労働省の情報などをまとめてお届け。割引価格で利用可能な主催セミナーや商品情報もお届けしています。
第一法規株式会社との提携による労働判例データベースを提供!
実績に直結する重要判例とその解説が、日付やキーワードから検索していつでもご覧いただけます。
書籍やビジネスガイドの執筆者、セミナーの講師による解説動画をご覧いただけます。(プレミアム会員限定の「動画アーカイブ」もございます。)
従業員数や給与、労働時間などに関する情報を入力すると、自動的に残業代単価等を割り出し、未払い残業代が算出された診断結果(PDFデータ)を作成することができます。
オリジナルのひな型と記事をダウンロードすることができます。事務所名と簡単なコメントを加えてプリントアウトするだけで顧客先への情報ツールとしてご利用いただけます。
計10項目約100シート(Wordファイル)で見やすく、わかりやすく各種制度をまとめました。カスタマイズ可能で顧客向けの説明資料に最適。(監修・制作 ご存知平八会)
開業準備から開業後の顧客管理、受託事務の整理など、業務や営業に必要となる書式をWord、Excel、PowerPoint等のファイルで提供します。
日本法令が開催している実務セミナーを、会員特別割引価格で受講することができます。(ライブ配信後に販売する『動画+レジュメセット』も含む)
当社が発売している商品(書籍、開業社会保険労務士専門誌「SR」、CD-ROM、法令様式等。一部のセット商品等は除く)が会員特別割引価格でご利用いただけます。
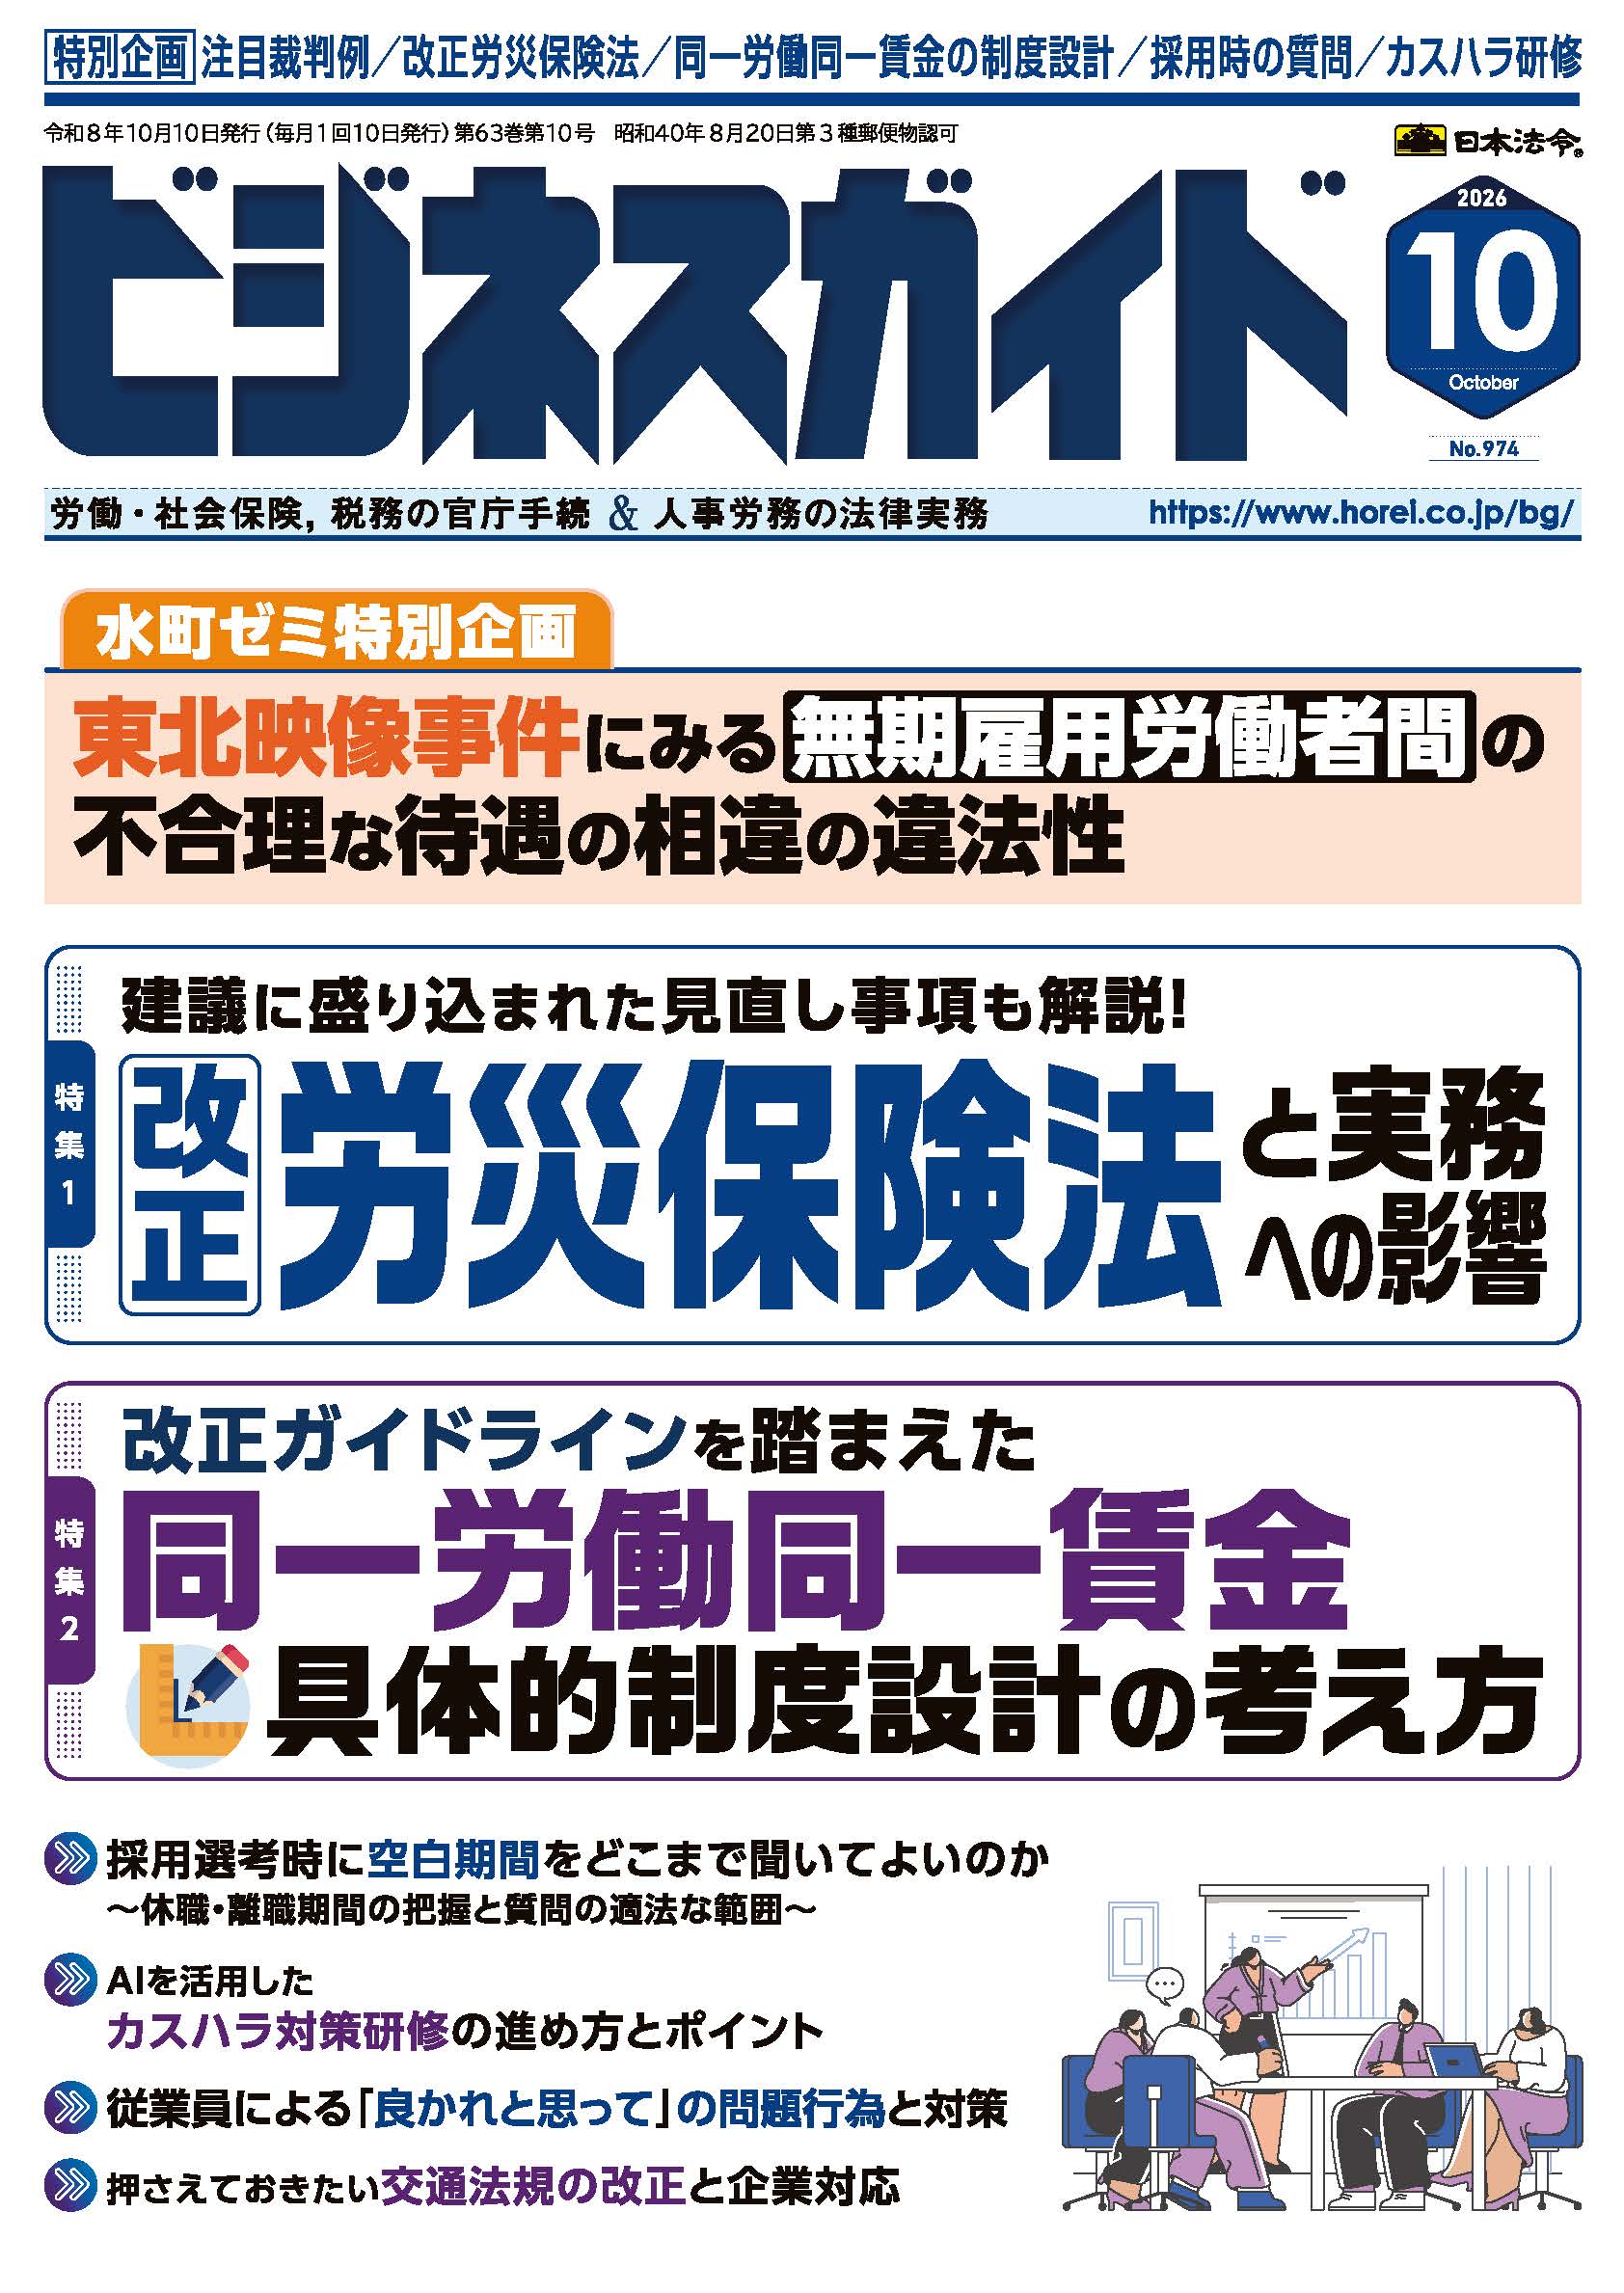
創刊50年を誇り、多くの社会保険労務士、企業の人事・労務担当者にご愛読いただいている実務誌『ビジネスガイド』の最新号を毎月お届けします。

SJSオリジナルのWebミニセミナーのバックナンバーと当社発売のセミナー動画商品(一部)をご覧いただけます。

年間数十回開催される日本法令主催の実務セミナーのうち指定されたものを、無料で受講することができます(年間に受講できる上限日数まで)。

開業社会保険労務士専門誌「SR」の電子版(バックナンバー含む)を参照することが可能です。

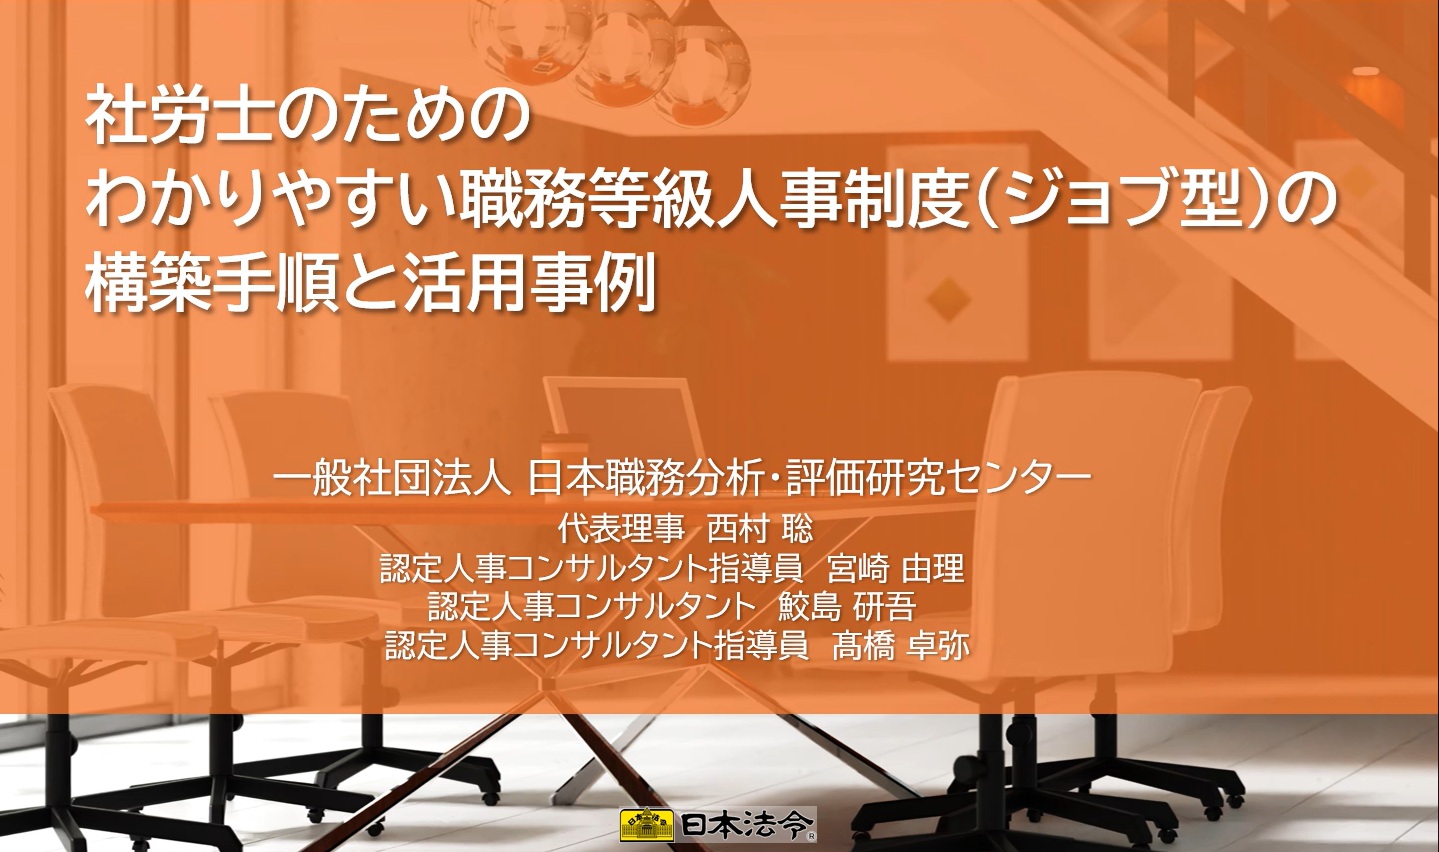
職務等級人事制度の構築手順や職務給制度の構築・運用に関する解説とともに、社労士法人が扱う業務の職務分析結果や各業務の進め方を工程別に解体・見える化したプロセス展開表も提供する、職務等級人事制度の導入・構築のためのパッケージです。

「顧問先重要書類受渡保管庫(法令ドライブ)」とは、顧問先の就業規則や三六協定等の社労士事務所としてきちんと管理・保管しておかなければならない重要書類を、安全・確実に保管・受け渡しができるサービスです。