
商品詳細Merchandise
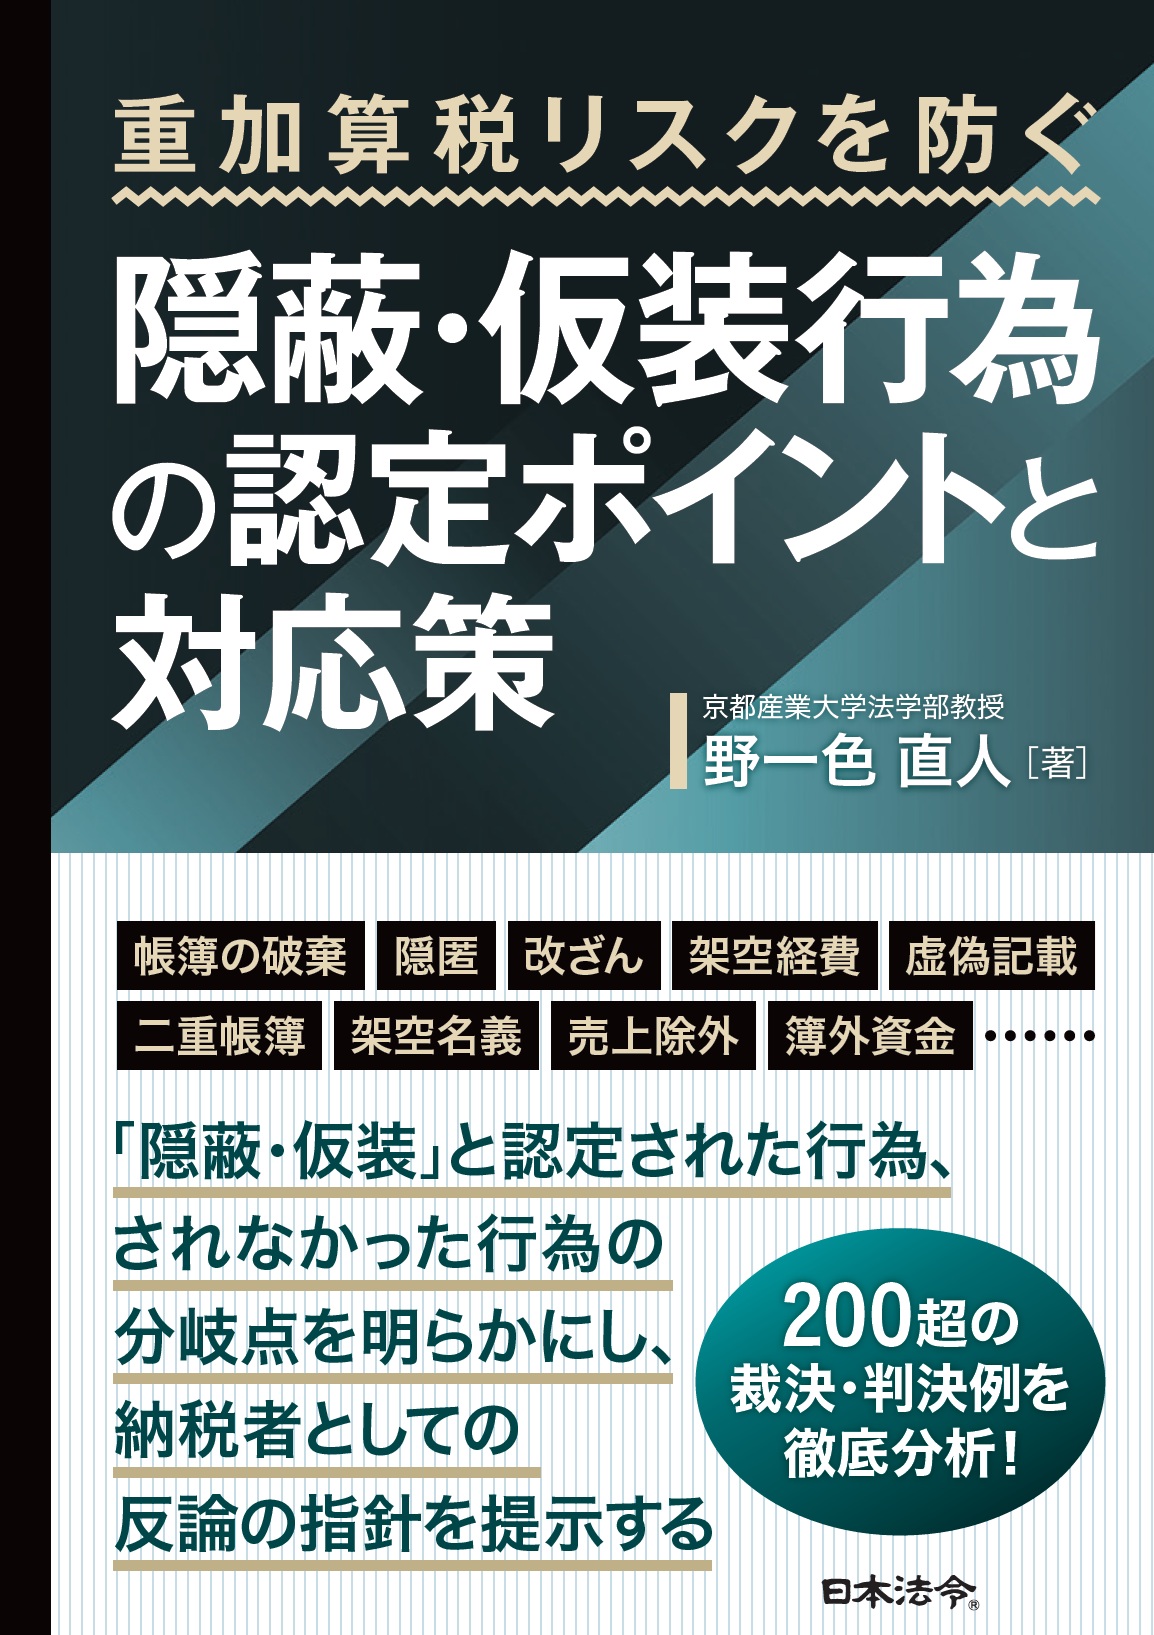
重加算税リスクを防ぐ 隠蔽・仮装行為の認定ポイントと対応策

概要
200超の裁決・判決例を徹底分析!
納税者にとって、35%~50%もの高税率で追徴課税される「重加算税」は、最も避けたいリスクの一つ。
帳簿の破棄、隠匿、改ざん、架空経費、虚偽記載、二重帳簿、売上除外、簿外資金……等々、重加算税の賦課要件である「隠蔽・仮装」と認定された行為、されなかった行為の分岐点を明らかに。
過去に争われた200超の判決・裁決例を分析し、納税者による反証のための方策を探ります。
詳細
[著者略歴]
京都産業大学法学部教授
大阪大学法学部卒業。国税庁入庁、東京大学大学院法学政治学研究科民刑事法専攻修了、ケースウエスタンリザーブ大学ロースクール卒業。国税庁退職後、大阪学院大学大学院法務研究科教授、立命館大学経済学部教授を経て、平成29年4月より現職。主著に『基礎からわかる タックス・リサーチ』(清文社、令和8年、共著)、『附帯税の理論と応用―実務の処方箋』(日本法令、令和6年、共著)、『国税通則法の基本 その趣旨と実務上の留意点』(税務研究会、令和2年)ほか。
[目次]
第1章 国税通則法68条の概要~重加算税の趣旨・要件等
Ⅰ 加算税と重加算税の関係
Ⅱ 重加算税とは何か
1 重加算税の賦課の趣旨
2 制裁の内容(負担の割合)
Ⅲ 国税通則法68条1項の構造(重加算税の賦課要件)等
1 国税通則法68条の構造(賦課要件)
2 事実の隠蔽・仮装と納税者の主観(納税者の目的)との関係
第2章 重加算税の賦課要件(1)~「隠蔽・仮装」の意義等
Ⅰ 「隠蔽・仮装」の意義
1 課税庁(通達上)の取扱い
2 「事実の隠蔽・仮装に該当する行為」の意義や事実の隠蔽等に該当するとされた具体例(裁判例等における整理等)
3 事実の隠蔽・仮装に該当しないとされる事例の類型(概要)
4 「課税標準等又は税額の計算の基礎となる事実の隠蔽又は仮装の行為」に該当しない行為であると解された場合
5 特定の行為が事実の隠蔽・仮装行為ではないと解された(判断された)場合
6 特定の行為が、外形的に事実の隠蔽・仮装に該当するものであるが、重加算税を賦課すべき対象であると解されなかった(判断された)事例
7 納税者の特定の行為が事実であったと判断された場合(特定の行為が、事実の仮装・隠蔽とは言い難いものと判断された場合)1 被相続人の借入金に関する事例(借入金が仮装ではないとされた場合)
Ⅱ 積極的な行為が存在しない場合における重加算税賦課の妥当性(つまみ申告や過少申告の意図を外部からもうかがい得る特段の行為等)
1 平成6年最判の場合
2 平成7年最判の場合
3 平成7年最判以後の下級審や審判所の判断の概要(平成7年最判を引用した事例の概要)
第3章 重加算税の賦課要件(2)~「納税者」の意義(隠蔽・仮装の行為の主体(行為者の範囲))
Ⅰ 納税者の意義
1 納税義務者でなかった場合
2 所得の帰属との関係
Ⅱ 納税者以外の行為が納税者の行為であるとされる場合(隠蔽・仮装の行為者と納税者との関係:納税者と同視できる場合)
1 納税者本人の行為と同視できると判断される具体的な事情
第4章 重加算税の賦課要件(3)~隠蔽や仮装を行ったタイミングに関する問題等
Ⅰ 修正申告において事実の隠蔽又は仮装があった場合(当初の確定申告における事実の隠蔽・仮装に限定されるのか)
Ⅱ 更正の請求において、事実の隠蔽又は仮装があった場合
Ⅲ 再度の実地の調査(税務調査)において、事実の隠蔽又は仮装があったことが把握された場合
第5章 重加算税賦課決定処分と争訟手続~何をどのように争うのか等
Ⅰ 付随性と独立性の意義(本税との関係等)
Ⅱ 重加算税賦課決定の取消しと過少申告加算税賦課決定との関係等
Ⅲ 重加算税の適用除外要件(重加算税の免除要件)
Ⅳ 立証責任(誰が何を主張する必要があるのか)
Ⅴ 理由の差替え
第6章 重加算税賦課決定処分に伴う不利益~重加算税賦課の影響
Ⅰ 役員給与の損金不算入等との関係
1 役員給与の損金不算入
2 配偶者の相続税額の軽減の制限
Ⅱ 青色申告承認の取消し
Ⅲ 必要経費又は損金の不算入(いわゆる簿外経費の否認規定の適用)
Ⅳ 使途秘匿金の支出に対する法人税の追加課税(いわゆる使途秘匿金課税)との関係
Ⅴ 更正決定等の期間の延長や延滞税の免除との関係等
1 「偽りその他不正の行為」との関係⑴~更正決定等
2 「偽りその他不正の行為」との関係⑵~延滞税の免除等
3 「偽りその他不正の行為」と「事実の隠蔽・仮装」との関係
4 重加算税の加重措置との関係
Ⅵ 刑事罰(租税犯(逋脱犯、いわゆる脱税犯))との関係
1 納税者(「納税義務者」)の意義
2 「偽りその他の不正の行為」の意義
3 因果関係の存在
4 故意の意味(過少申告を行うことの認識との関係等)
5 重加算税の適用除外との関係等
Ⅶ その他の税務上の取扱いとの関係
1 税務に関するコーポレートガバナンスとの関係
2 地方税との関係(重加算金の賦課との関係)
3 第二次納税義務との関係
Ⅷ その他の影響